Entreprise et développement durable : des actions mesurables plutôt que des promesses
Une entreprise engagée dans le développement durable ne se contente pas de trier ses déchets ou de soutenir une association. Elle intègre les conséquences environnementales, sociales et économiques de son activité dans ses décisions : achats, production, recrutement, investissements et offres commerciales. L’enjeu consiste à réduire ses impacts négatifs tout en construisant une activité viable, avec des objectifs précis et des résultats vérifiables.
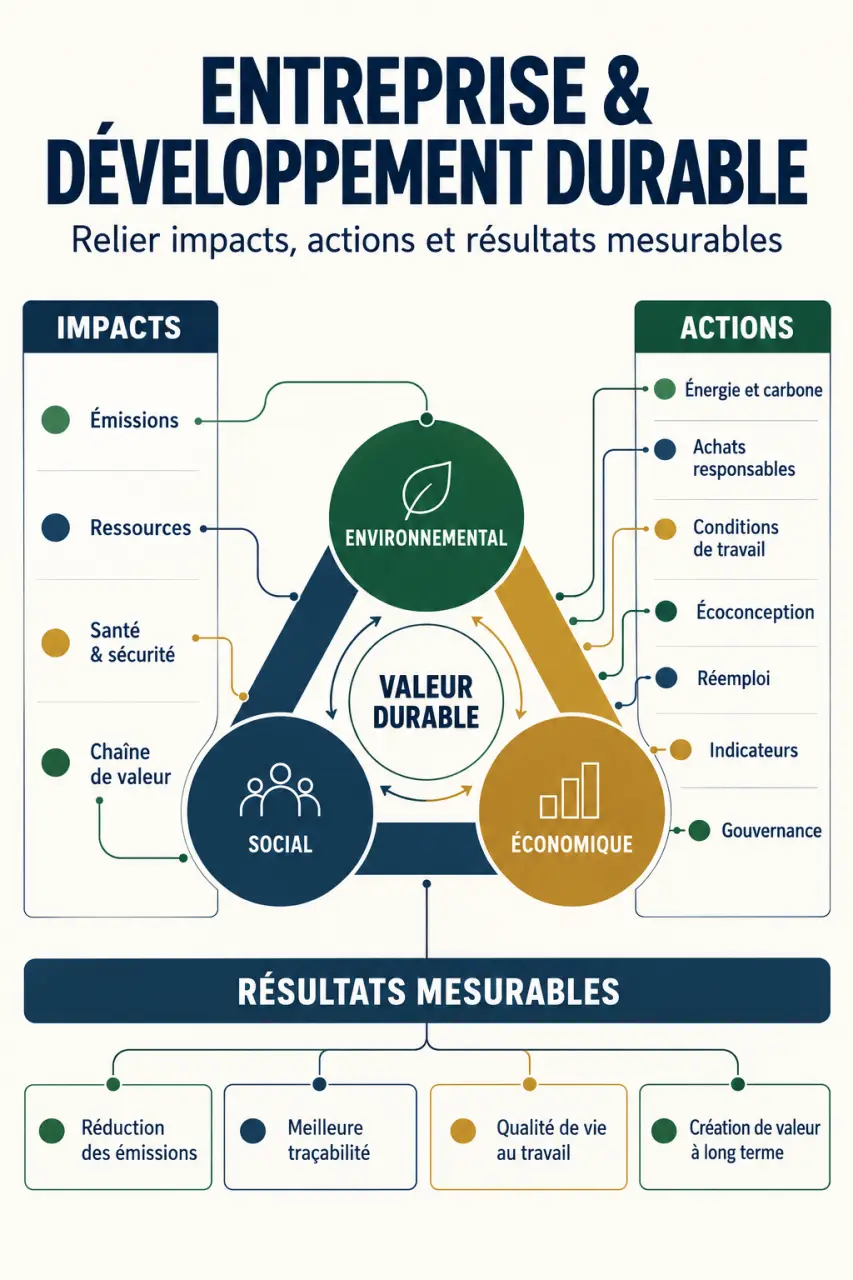
Une entreprise durable fait tenir ensemble trois exigences
Le rapport Brundtland, publié en 1987, définit le développement durable comme un développement répondant aux besoins présents sans compromettre la capacité des générations futures à satisfaire les leurs. Appliqué à l’entreprise, ce principe oblige à regarder au-delà du résultat financier immédiat.
- Le pilier environnemental : préserver les ressources, réduire les émissions de gaz à effet de serre, limiter les pollutions et protéger la biodiversité.
- Le pilier social : garantir des conditions de travail dignes, protéger la santé, favoriser l’égalité et respecter les droits humains dans la chaîne d’approvisionnement.
- Le pilier économique : maintenir une activité pérenne, rémunérer équitablement les partenaires et investir sans reporter les coûts sur la société ou l’environnement.
Ces dimensions sont interdépendantes. Un matériau moins polluant ne constitue pas un progrès satisfaisant si sa fabrication repose sur des conditions de travail dégradées. Inversement, une amélioration sociale doit pouvoir s’inscrire dans un modèle économique viable.
La responsabilité sociétale des entreprises, ou RSE, est la traduction opérationnelle de ces principes dans l’organisation. Elle structure les engagements, les responsabilités et le dialogue avec les salariés, clients, fournisseurs et territoires. Les 17 objectifs de développement durable de l’ONU, adoptés en 2015 dans l’Agenda 2030 et déclinés en 169 cibles, offrent un cadre pour relier ces actions à des enjeux collectifs.
Choisir les actions qui changent réellement l’impact de l’activité
Les priorités dépendent du métier. Pour une entreprise industrielle, les procédés et les matières premières peuvent peser lourd. Pour un cabinet de conseil, les déplacements, les achats et les pratiques de travail méritent souvent une attention particulière. Une démarche utile commence donc par un diagnostic, pas par une liste universelle d’écogestes.
Réduire les consommations avant de remplacer les ressources
Sur l’énergie, commencez par les réglages, la maintenance, l’isolation et les équipements réellement nécessaires. Le recours au solaire, à l’éolien ou à l’hydroélectricité complète cette recherche de sobriété. Pour le carbone, distinguez les émissions directes de l’entreprise, celles liées à l’énergie achetée et les émissions indirectes de sa chaîne de valeur, généralement regroupées dans les scopes 1, 2 et 3.
L’écoconception élargit ensuite l’analyse à tout le cycle de vie : extraction des matières, fabrication, transport, utilisation et fin de vie. Réparer, réemployer ou proposer une consigne peut éviter des consommations de ressources. Le recyclage intervient lorsque la prévention et le réemploi ne sont plus possibles.
Traiter les achats et le travail comme des leviers centraux
Une politique d’achats responsables examine la traçabilité, la durabilité, les conditions de fabrication et le coût d’usage, pas uniquement le prix d’achat. Un fournisseur local n’est pas automatiquement moins impactant : le procédé, le transport et la durée de vie du produit comptent aussi. Côté salariés, la prévention des risques, l’égalité professionnelle, la formation et la qualité de vie au travail doivent disposer de responsables et de moyens.
Faites passer chaque projet dans un tamis à trois mailles : importance de l’impact, capacité d’action et risque de déplacement du problème. Remplacer un emballage peut sembler vertueux, mais perdre son intérêt s’il devient plus lourd ou augmente la casse. Ce filtrage aide à distinguer une amélioration réelle d’un simple changement visible, puis à réserver le budget aux actions les plus pertinentes.
Comparer les entreprises engagées sans confondre initiative et résultat
Les exemples servent à identifier des pratiques transposables, non à établir un classement définitif des entreprises « durables ». Une initiative convaincante ne décrit jamais toute la performance d’un groupe. Il faut examiner son périmètre, sa date et ses limites.
Directive européenne sur le reporting de durabilité des entreprises – Référence officielle de la directive (UE) 2022/2464, qui renforce les obligations de publication d’informations de durabilité par les entreprises.
| Entreprise | Pratique à observer | Point de vigilance |
|---|---|---|
| Blédina | Lancement de petits pots consignés en 2021 ; 80 % des ingrédients des petits pots d’origine française. | Distinguer origine des ingrédients, impact agricole et bilan du dispositif de réemploi. |
| Back Market | Modèle commercial fondé sur le reconditionnement des équipements. | Examiner la durée d’usage supplémentaire, la réparation et le remplacement effectif d’un achat neuf. |
| Chloé | Adoption de la qualité de société à mission en 2023. | Lire les objectifs inscrits dans la mission et les résultats de leur suivi. |
Pour une PME, l’enseignement est simple : reprendre une méthode plutôt que copier une campagne. Un commerce peut tester le réemploi sur une gamme ; une entreprise de services peut prolonger la durée d’utilisation de son matériel informatique. Dans les deux cas, il faut mesurer la situation initiale, les coûts et les effets obtenus.
Comparez toujours des indicateurs équivalents. Une baisse des émissions par produit peut accompagner une hausse des émissions totales si les ventes augmentent. De même, une promesse de neutralité carbone ou une compensation ne remplace pas la réduction effective des émissions.
Organiser une feuille de route compatible avec les moyens disponibles
La transformation durable peut améliorer l’efficacité, réduire certains coûts et renforcer la résilience des approvisionnements. Elle peut aussi soutenir le recrutement et ouvrir des marchés. Ces bénéfices ne sont ni automatiques ni immédiats : certains projets demandent un investissement, de la formation ou une évolution de l’offre.
- Nommer un pilote soutenu par la direction. Associer les achats, les ressources humaines, les opérations et la finance évite de cantonner la démarche à la communication.
- Établir un état initial. Rassembler les factures d’énergie, les volumes de matières et de déchets, les données sociales et les informations fournisseurs.
- Consulter les parties prenantes. Les salariés connaissent les dysfonctionnements quotidiens ; les clients et fournisseurs éclairent les contraintes d’usage et d’approvisionnement.
- Retenir quelques priorités. Pour chacune, préciser un objectif, une échéance, un budget, un responsable et un indicateur.
- Réviser les actions à intervalles réguliers. Documenter les progrès, les difficultés et les décisions correctives.
Un tableau de bord peut suivre les consommations énergétiques, les émissions totales, la quantité de déchets, la durée de vie des équipements et les accidents du travail. Conservez une méthode et un périmètre comparables. Si l’activité évolue, présentez les résultats absolus et les ratios pertinents pour éviter les conclusions trompeuses.
Rendre l’engagement crédible : preuves, cadre légal et accompagnement
Les obligations varient selon la taille, le secteur, les implantations et les activités. La CSRD encadre le reporting de durabilité des entreprises relevant de son champ d’application. Son périmètre et son calendrier doivent être vérifiés au moment de préparer la démarche : publier un rapport ne dispense pas d’agir sur les impacts.
La loi PACTE de 2019 a introduit la raison d’être et le cadre de la société à mission. Cette qualité juridique ne doit pas être confondue avec B Corp, une certification privée. Ni l’une ni l’autre ne garantit l’absence d’impacts négatifs ; elles doivent être appréciées à travers leurs exigences, leur périmètre et les contrôles associés.
Pour communiquer sans greenwashing, indiquez ce qui a changé, sur quel périmètre, par rapport à quelle référence et avec quelles limites. Séparez clairement les résultats obtenus des ambitions futures.
Un accompagnement RSE devient utile lorsque les compétences internes manquent pour réaliser un diagnostic, une analyse du cycle de vie ou un reporting. Demandez des livrables précis, une méthode explicite et un transfert de compétences. Le bon accompagnement doit permettre à l’entreprise de piloter durablement ses progrès, pas seulement de produire un discours convaincant.