Optimisation du recouvrement de créances : encaisser plus vite sans multiplier les relances
Pour accélérer les encaissements, relancer davantage ne suffit pas. Il faut supprimer les blocages de facturation, traiter les bons dossiers en priorité et obtenir des engagements de paiement vérifiables. L’optimisation du recouvrement de créances repose sur cette organisation : prévenir avant l’échéance, négocier avec méthode, puis engager une procédure adaptée lorsque l’amiable ne suffit plus.
Supprimer les causes de retard avant de réclamer le paiement
Le recouvrement regroupe les démarches destinées à obtenir le règlement des sommes dues. Le pré-recouvrement intervient avant l’échéance ; le recouvrement amiable recherche un paiement sans procédure judiciaire ; le contentieux mobilise les voies de droit nécessaires. Ces étapes se préparent dès la commande.
Calculer le DSO et la trésorerie libérée
Estimez votre délai moyen d'encaissement et l'effet financier d'une réduction du délai de paiement client.
À retenir : les bases comptables doivent rester cohérentes, notamment concernant la TVA : comparez des montants établis selon la même convention. Cette estimation ne remplace pas l'analyse des stocks et des autres composantes du besoin en fonds de roulement (BFR).
L’enjeu est financier : des créances qui restent ouvertes immobilisent de la trésorerie et augmentent le besoin en fonds de roulement, ou BFR. L’étude Altares de 2021 citée par Esker relevait 12,5 jours de retard moyen sur les délais de paiement des entreprises françaises. Ce repère historique ne constitue pas une mesure actuelle, mais illustre l’importance du décalage entre échéance et encaissement.
Sécuriser le crédit client et la facture
Avant d’accorder un paiement différé, examinez la solvabilité du client et fixez une limite de crédit proportionnée au risque. Réévaluez-la lorsque les retards se répètent ou que l’encours augmente. Selon les enjeux, un acompte ou une garantie peut compléter cette protection. Les CGV doivent préciser les conditions de règlement, dans le respect des règles applicables.
Contrôlez ensuite les éléments qui conditionnent le paiement : identité du débiteur, référence de commande, justificatif de livraison, coordonnées du service comptable et canal de dépôt. Une facture envoyée au commercial plutôt qu’au portail fournisseur peut rester bloquée sans que le client rencontre une difficulté financière.
Attribuer chaque blocage à un responsable
Auditez quelques dossiers récents pour distinguer erreur administrative, litige commercial et difficulté de trésorerie. La comptabilité fiabilise les soldes, l’ADV corrige les pièces, le commercial intervient sur les désaccords et la direction financière arbitre les concessions. Chaque dossier doit avoir un pilote, une prochaine action et une date.
Construire une file de travail plutôt qu’une liste d’impayés
La balance âgée répartit les créances selon leur échéance et leur ancienneté. Elle permet de distinguer les montants non échus des retards récents ou anciens. Avant de l’exploiter, rapprochez les règlements, les avoirs et les factures : relancer une somme déjà payée dégrade immédiatement la crédibilité du service.
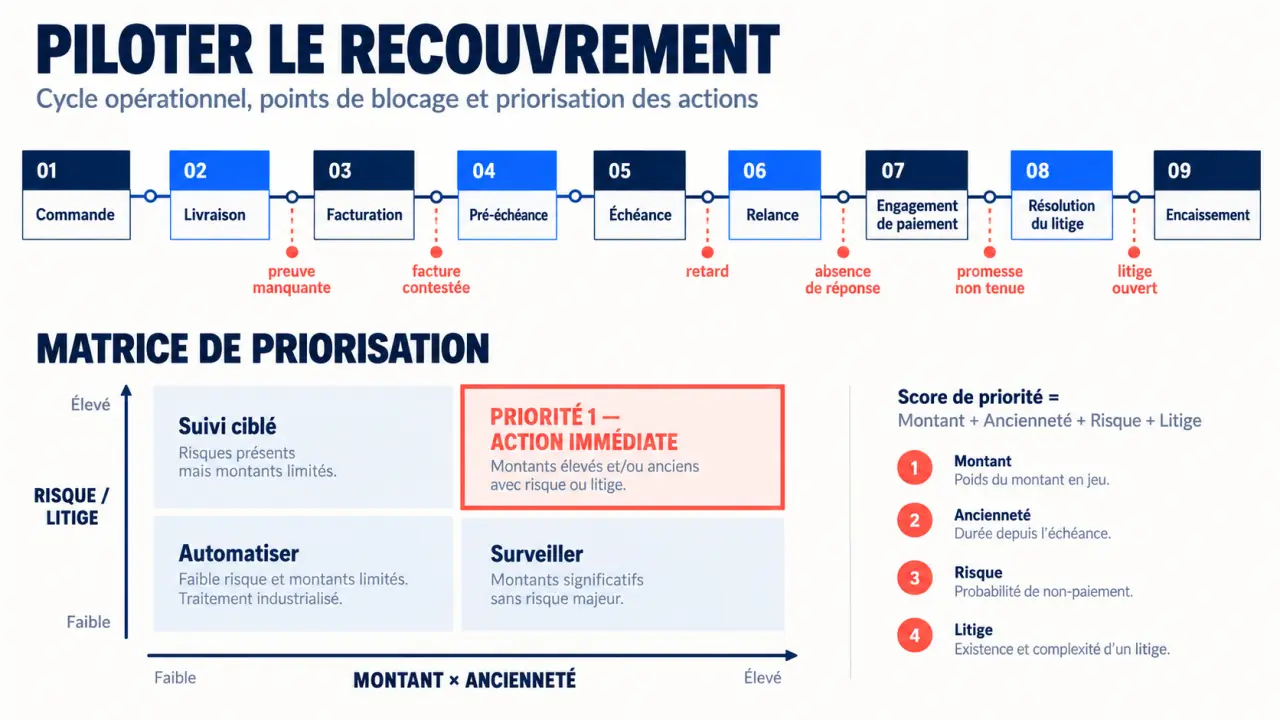
Ne classez pas les dossiers uniquement du plus ancien au plus récent. Croisez le montant, le risque d’insolvabilité, le comportement payeur, l’existence d’un litige et les engagements déjà pris. Un encours récent mais important chez un client fragilisé peut justifier une intervention avant plusieurs petites factures anciennes.
| Situation | Priorité opérationnelle | Action adaptée |
|---|---|---|
| Retard isolé, client habituellement fiable | Rétablir rapidement le paiement | Rappel simple et confirmation de réception |
| Montant élevé, promesse non tenue | Qualifier le risque sans attendre | Appel et engagement écrit précis |
| Facture contestée | Lever le blocage | Responsable du litige et délai de résolution |
| Retards répétés, encours croissant | Limiter l’exposition supplémentaire | Révision du crédit client et escalade |
Le portefeuille clients ressemble à un tissu : les factures sont les fils visibles, mais leur résistance dépend des points de liaison entre commande, livraison et validation comptable. Repérez les « coutures » qui lâchent régulièrement, comme un bon de commande manquant chez plusieurs filiales d’un même groupe. Corriger ce point de passage peut débloquer plusieurs paiements à la fois, là où des relances facture par facture ne traiteraient que les symptômes.
Faire progresser chaque relance vers un engagement concret
Un scénario efficace prévoit une progression, sans transformer un calendrier indicatif en règle rigide. Adaptez la fréquence au contrat, au profil du client et aux réponses obtenues. Préservez un ton factuel : référence de facture, montant restant dû, échéance et action attendue.
La démarche officielle pour demander une injonction de payer – Consultez les conditions et les étapes à suivre auprès de la justice pour obtenir le paiement d’une dette.
- Avant l’échéance : pour les dossiers sensibles, confirmer la réception et vérifier qu’aucune pièce ne manque.
- Après l’échéance : envoyer un rappel courtois avec la facture et demander une date de règlement.
- Sans réponse : téléphoner pour identifier le décideur et la cause du retard, puis confirmer l’échange par écrit.
- En cas d’engagement non respecté : réévaluer le risque et décider d’une relance formelle ou d’une mise en demeure.
Un message utile peut rester bref : « Sauf erreur, la facture [référence], échue le [date], présente un solde de [montant]. Pouvez-vous confirmer sa date de règlement ou nous signaler le point qui bloque son traitement ? » Cette formulation ouvre une réponse exploitable plutôt qu’un échange défensif.
Consignez toute promesse avec son montant, sa date et son interlocuteur. Un échéancier doit être réaliste, confirmé par écrit et surveillé à chaque échéance. En présence d’un litige, suspendez les relances automatiques inadaptées sur la somme contestée, affectez le dossier à un responsable et demandez, lorsque c’est pertinent, le règlement de la partie non contestée.
Mesurer les encaissements et automatiser les tâches répétitives
Le DSO estime le délai moyen d’encaissement du poste clients. Une formule simplifiée rapporte les créances clients au chiffre d’affaires de la période, puis multiplie ce ratio par le nombre de jours de cette période. Utilisez des bases cohérentes, notamment pour la TVA, et une méthode stable. Saisonnalité et croissance peuvent modifier l’indicateur sans traduire une dégradation du recouvrement.
Complétez-le par les encours échus, la part des retards anciens, les promesses tenues et le délai de résolution des litiges. Le CEI, Collection Effectiveness Index, évalue la proportion des sommes encaissables effectivement recouvrées sur une période. Pour un taux de recouvrement, définissez toujours le portefeuille de départ afin de comparer des résultats comparables.
Le lien avec la trésorerie est direct : dans l’exemple présenté par Trezo, un FRNG de 40 000 € face à un BFR de 50 000 € conduit à une trésorerie nette de -10 000 €. Accélérer le paiement client peut réduire ce besoin, sans dispenser d’agir aussi sur les stocks et les autres composantes du BFR.
Un logiciel devient pertinent lorsque les volumes rendent les suivis manuels fragiles. Vérifiez la synchronisation des paiements, la gestion des litiges, les alertes sur promesses et la traçabilité. Automatisez les rappels simples, mais imposez une validation humaine pour les dossiers sensibles. Limitez aussi les accès aux données selon les responsabilités.
Choisir le bon relais lorsque l’amiable atteint ses limites
Gestion interne, logiciel et externalisation ne s’excluent pas. L’équipe interne conserve la connaissance commerciale ; l’outil sécurise l’exécution ; une société spécialisée apporte une capacité de traitement supplémentaire. Comparez les honoraires fixes, commissions, frais annexes, modalités de reporting et règles de communication avec vos clients. L’assureur-crédit relève d’abord d’une logique de couverture du risque, selon les garanties souscrites.
Avant le contentieux, rassemblez contrat, commande, preuve d’exécution, factures et échanges. Vérifiez le caractère certain, liquide et exigible de la créance, sa prescription et l’éventuelle ouverture d’une procédure collective. Une mise en demeure formalise la demande de paiement ; elle ne permet pas, à elle seule, de pratiquer une saisie.
En France, l’injonction de payer peut convenir à certaines créances documentées. Le référé-provision suppose notamment une obligation non sérieusement contestable ; une contestation de fond peut nécessiter une assignation. Des mesures conservatoires sont envisageables sous conditions. Un avocat ou un commissaire de justice aide à choisir la voie appropriée, en comparant coût prévisible, solvabilité et chances de récupération.
Le meilleur processus n’est donc pas celui qui produit le plus de relances, mais celui qui donne à chaque dossier une issue claire : paiement, résolution du litige, accord suivi ou décision juridique proportionnée.