Financement d’équipement informatique : les aides d’abord, les mensualités ensuite
Le financement d’équipement informatique dépend de votre statut, de votre territoire et de l’usage prévu. Avant de souscrire un crédit pour un ordinateur, vérifiez les aides accessibles : elles peuvent réduire le reste à charge. Comparez ensuite l’achat, le prêt et la location sur leur coût total, sans confondre une subvention avec une économie fiscale.
Partir du besoin réel pour éviter de financer le superflu
Un ordinateur pour suivre des cours ne répond pas aux mêmes contraintes qu’un serveur d’entreprise. Définissez les logiciels indispensables, la mobilité attendue, la capacité de stockage et la durée d’utilisation envisagée. Cette liste permet de demander des devis comparables plutôt que de choisir uniquement selon la mensualité proposée.
Calculer le coût total d’un équipement informatique
Renseignez les montants de chaque scénario pour estimer les décaissements sur la durée d’utilisation choisie. Les résultats sont calculés automatiquement.
Données communes
Achat comptant
Le coût correspond au prix du matériel moins les aides renseignées.
Crédit
Location financière
Crédit-bail
Résultats estimatifs
Achat comptant
Crédit
Location financière
Crédit-bail
Estimation indicative fondée sur les données saisies : le calcul du crédit applique la formule de mensualité constante M = C × i / (1 − (1 + i)−n), avec i égal au taux annuel divisé par 12. Les aides sont ici déduites du coût total de chaque scénario, sans modéliser leurs conditions d’attribution. Les résultats dépendent des données contractuelles : vérifiez le TAEG, les frais et les modalités dans l’offre. Cet outil ne constitue ni une simulation d’éligibilité ni un conseil financier.
Le budget peut comprendre un ordinateur portable, une tablette, un smartphone professionnel, une imprimante, un scanner, un serveur ou des équipements réseau. Ajoutez les licences, accessoires, garanties et frais d’installation nécessaires. Chaque financeur définit les dépenses admissibles : une aide couvrant un ordinateur n’inclut pas nécessairement les abonnements ou la maintenance.
Pensez également au reconditionné ou à une réparation lorsque ces solutions répondent au besoin. Vérifiez toutefois leur admissibilité avant de déposer une demande : certains dispositifs imposent un type de vendeur, une garantie ou des caractéristiques précises.
Une dépense informatique produit souvent un écho budgétaire : une machine plus puissante peut entraîner l’achat de logiciels, d’un écran ou d’un stockage supplémentaire. Pour éviter cette résonance coûteuse, séparez votre devis en deux colonnes, « indispensable dès maintenant » et « amélioration ultérieure ». Vous financez ainsi un outil utilisable, sans emprunter immédiatement pour tout son environnement.
Repérer les aides selon votre profil et votre territoire
Particuliers, allocataires et étudiants : vérifier les règles locales
Les aides CAF ne constituent pas un dispositif informatique national uniforme. Leur existence, leur forme — subvention ou prêt remboursable — et leurs conditions dépendent de la caisse locale. Le quotient familial, la composition du foyer et l’usage scolaire ou familial peuvent entrer dans l’examen du dossier.
Finfrog mentionne un plafond d’achat de 600 € pour une aide CAF et un prêt équipement étudiant jusqu’à 600 €. Sa page, mise à jour le 20 avril 2022, évoque aussi un Crédit Micro Portable pour les moins de 28 ans et une aide universitaire moyenne de 250 €. Ces repères ne garantissent ni l’existence actuelle d’un dispositif ni votre éligibilité : demandez le règlement applicable à votre CAF ou au service social de votre établissement.
Pour les étudiants, l’université et les services sociaux étudiants sont des interlocuteurs utiles pour rechercher une aide, un prêt de matériel ou une orientation. Les régions, départements et communes peuvent également proposer des dispositifs territoriaux, sans disponibilité systématique.
Demandeurs d’emploi, associations et entreprises : cibler l’interlocuteur
Le service Mes aides France Travail permet de repérer des aides humaines, matérielles et financières, avec une recherche annoncée en 3 clics. Il ne faut pas en déduire que France Travail finance automatiquement un ordinateur : faites confirmer le dispositif et son lien avec votre recherche d’emploi ou votre formation.
Les associations doivent distinguer une aide individuelle d’une subvention destinée aux structures. Ainsi, la CAF de la Seine-Saint-Denis décrit une aide couvrant 80 % de la dépense informatique, plafonnée à 3 000 € sur la période de la Cog, mobilisable une fois par équipement. Elle concerne des structures mettant le matériel à disposition des usagers : ce n’est pas un plafond national pour les familles.
Pour une entreprise ou un indépendant, recherchez les soutiens à la transformation numérique auprès de la région et des organismes d’accompagnement. Vérifiez qu’ils couvrent réellement le matériel : une aide au conseil numérique ne finance pas nécessairement un ordinateur.
Comparer crédit, achat et location sur une même durée
Une subvention réduit la dépense sans remboursement, sous réserve de respecter ses conditions. Un prêt aidé reste remboursable. L’achat sur fonds propres évite les intérêts mais mobilise la trésorerie. Le choix doit préserver votre capacité à payer les dépenses courantes.
| Solution | Fonctionnement | Point à vérifier |
|---|---|---|
| Prêt personnel | Somme empruntée sans affectation à un achat unique | TAEG, frais et montant total dû |
| Crédit affecté | Financement lié à un équipement déterminé | Devis et articulation entre achat et crédit |
| Crédit professionnel | Emprunt pour les besoins de l’activité | Garanties, apport et échéancier |
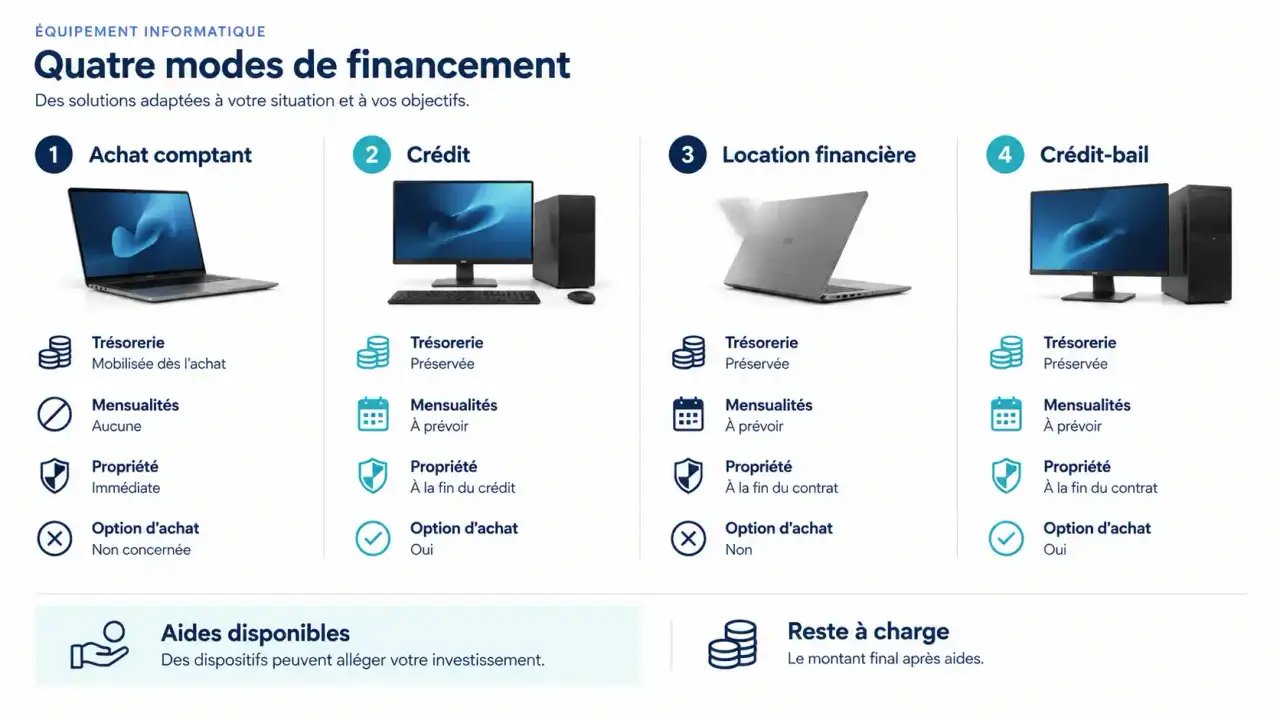
| Location financière | Usage du matériel contre des loyers, sans propriété immédiate | Durée ferme, restitution et services inclus |
| Crédit-bail | Location assortie d’une possibilité d’achat contractuelle | Prix de l’option et coût global |
L’appellation « crédit loisirs » ne suffit pas à identifier les conditions d’un prêt. Finfrog évoque des montants de 200 € à 75 000 € et des durées de 1 à 10 ans : ces fourchettes commerciales doivent être confirmées auprès du prêteur. Une durée longue peut réduire la mensualité tout en augmentant le coût et en prolongeant le remboursement au-delà de l’usage du matériel.
Comparez des offres sur une durée d’utilisation identique. Pour un crédit, examinez le TAEG, les frais et le total dû. Pour une location, additionnez les loyers, le premier versement, les services obligatoires et les éventuels frais de restitution. En crédit-bail, ajoutez l’option d’achat si vous souhaitez conserver l’équipement.
L’achat convient souvent à un matériel que vous souhaitez garder longtemps. La location peut préserver la trésorerie ou faciliter un renouvellement organisé, mais impose des engagements contractuels. Examinez les conditions de sortie anticipée, de panne et d’effacement des données avant restitution.
Professionnels : distinguer financement et traitement comptable
Une déduction comptable n’est pas une aide versée. Elle agit sur le résultat imposable selon votre régime, mais ne paie pas la facture à votre place. De même, rembourser un emprunt et amortir un ordinateur sont deux opérations différentes.
France Num présente l’ordinateur utilisé durablement comme une immobilisation : son coût est réparti par amortissement. L’organisme mentionne une durée de 3 ans pour un ordinateur, une tablette ou un smartphone. Son exemple d’un ordinateur à 960 € donne un amortissement linéaire de 320 € par an, pour une année complète.
France Num décrit également une possibilité de comptabilisation directe en charge pour le petit matériel de moins de 500 € HT. Pour un ordinateur acheté en pièces puis assemblé, c’est le prix global qui sert de référence : fractionner les factures ne transforme pas l’ensemble en petits achats indépendants.
Dans le traitement présenté par France Num, le matériel loué n’est pas immobilisé dans le patrimoine professionnel et les loyers constituent des charges professionnelles déductibles. Faites confirmer le traitement applicable à votre contrat et à votre régime. En microentreprise au régime micro-fiscal, les dépenses réelles ne se déduisent pas individuellement du chiffre d’affaires.
Préparer le dossier avant de commander
Le bon ordre consiste à vérifier l’aide, obtenir un devis puis déposer la demande selon les règles de l’organisme. Ne présumez pas qu’un achat déjà payé sera remboursé. Certains financements nécessitent un accord préalable.
- Confirmez l’éligibilité : statut, résidence, ressources, usage et matériel accepté.
- Demandez les conditions écrites : plafond, dépenses couvertes, cumul possible, calendrier et modalités de versement.
- Préparez les justificatifs demandés : identité, domicile, ressources, devis, RIB et justificatif de scolarité, d’activité ou de recherche d’emploi selon le dossier.
- Calculez le reste à charge : prix admissible diminué des aides accordées, puis coût éventuel du financement complémentaire.
- Attendez la décision requise : conservez l’accord, la facture et les preuves de paiement.
Pour un crédit, le prêteur examinera votre solvabilité et pourra demander des justificatifs supplémentaires. Une demande rapide ne signifie pas une acceptation garantie. Avant tout engagement, assurez-vous que les mensualités restent supportables, y compris si vos revenus diminuent ou si le matériel doit être remplacé plus tôt que prévu.