Amortissement d’un logiciel : 500 € HT, 3 ans et les écritures à sécuriser
Le traitement comptable d’un logiciel ne dépend pas seulement de son prix ou de son intitulé sur une facture. Il faut examiner sa nature, son mode d’acquisition, son utilité pour l’entreprise et sa durée prévisible d’utilisation. Ces critères permettent de déterminer s’il doit être comptabilisé en charge ou inscrit à l’actif, puis de construire un plan d’amortissement cohérent.
Avant le calcul : charge immédiate, abonnement ou immobilisation
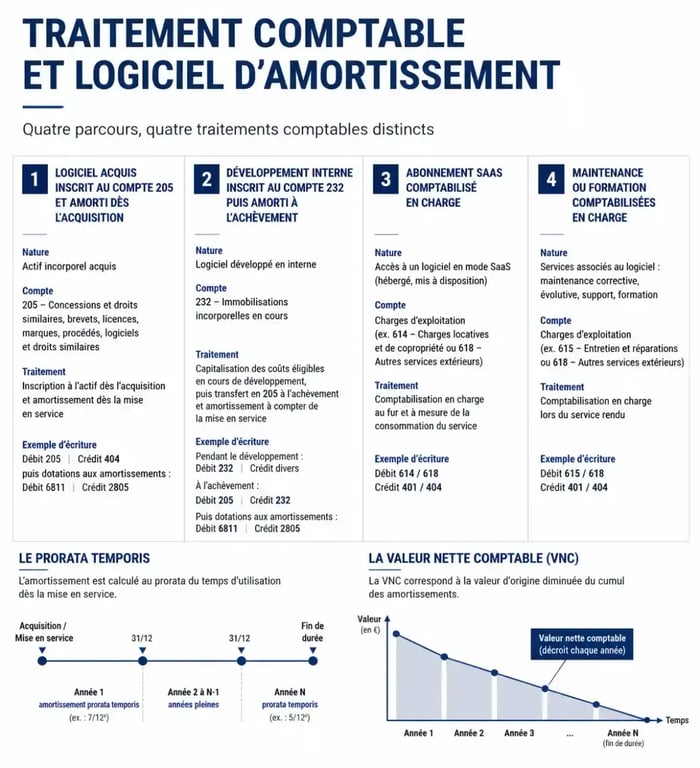
Un logiciel acquis pour servir durablement l’entreprise est en principe une immobilisation incorporelle. Son coût est alors réparti sur sa période d’utilisation au moyen de l’amortissement. Le compte 205 regroupe notamment les concessions, brevets, licences, logiciels, droits et valeurs similaires.
Calculateur de plan d’amortissement logiciel
Note : Ce calcul est fourni à titre indicatif. Il ne détermine pas à lui seul la qualification comptable, la durée justifiée ni les règles fiscales applicables. Veuillez consulter un expert-comptable pour valider votre plan d'amortissement.
À l’inverse, un abonnement SaaS, une maintenance, une assistance, des correctifs ou des frais de formation correspondent généralement à des prestations consommées au fil du temps. Ils sont donc normalement comptabilisés en charges. Une licence achetée de manière pérenne et un abonnement mensuel à la même solution n’appellent pas automatiquement le même traitement comptable.
Le seuil de 500 € HT : une tolérance, pas un automatisme
Lorsqu’un logiciel coûte moins de 500 € HT, une tolérance administrative peut permettre de le comptabiliser directement en charges. Cette possibilité suppose toutefois une politique cohérente. Plusieurs petites licences destinées à former un actif unique ou durable doivent faire l’objet d’une analyse globale. Au-delà de ce seuil, l’immobilisation est souvent retenue lorsque le logiciel procure des avantages économiques sur plusieurs exercices.
Raisonner par usage réel plutôt que par catégorie informatique
Le bon repère est l’écart entre l’usage opérationnel du logiciel et son rythme de renouvellement technologique. Un outil peu coûteux peut devenir central dans la production, tandis qu’un ERP onéreux peut devoir être remplacé rapidement après une migration. Pour justifier la durée retenue, conservez la feuille de route IT, la durée contractuelle, les dépendances techniques, la fréquence des mises à jour majeures et la date de remplacement envisagée. Cette documentation relie le traitement comptable au cycle de vie réel de l’actif numérique.
Durée d’amortissement : choisir une période défendable
La durée d’amortissement d’un logiciel reflète sa durée d’utilisation prévue, en tenant compte de l’obsolescence technologique et commerciale. Les durées observées servent de repères, mais ne remplacent pas l’analyse de l’entreprise. Une période trop longue peut maintenir à l’actif un logiciel déjà dépassé. Une période courte doit, elle aussi, pouvoir être expliquée et documentée.
| Situation | Durée indicative courante | Point de vigilance |
|---|---|---|
| Logiciel à usage interne | 1 à 3 ans | Évaluer les évolutions prévues et le risque d’obsolescence |
| Logiciel à usage commercial | 2 à 5 ans | Tenir compte du modèle économique et de la durée d’exploitation |
| Logiciel métier spécifique et durable | 5 à 10 ans | Conserver des éléments prouvant sa pérennité |
| Logiciel créé en interne | Jusqu’à 5 ans en principe | Une durée supérieure suppose une justification exceptionnelle |
Un amortissement sur un an peut être pertinent lorsqu’une obsolescence très rapide est objectivement prévisible. Il ne doit pas servir à accélérer arbitrairement la constatation d’une charge. À l’inverse, un logiciel totalement amorti peut rester en service. Il demeure alors à l’actif avec une valeur nette comptable nulle, tant qu’il n’est ni cédé ni mis au rebut.
Acquis, développé ou en cours : la date de départ change
La nature du projet conditionne la date de début de l’amortissement et le compte à utiliser. Une confusion sur ce point fausse le premier exercice d’amortissement et peut modifier les déclarations fiscales.
Logiciel acheté : partir de la date d’acquisition
Pour un logiciel acquis, l’amortissement commence à la date d’acquisition. Le bien est inscrit au compte 205, puis le plan est calculé selon la durée retenue, souvent selon le mode linéaire. Si la clôture intervient en cours d’année, l’annuité est ajustée au prorata temporis. Conservez la facture, la licence, les conditions contractuelles et la note expliquant la durée choisie.
Logiciel créé en interne : attendre l’achèvement
Un développement non terminé est enregistré parmi les immobilisations incorporelles en cours, au compte 232. Il n’est pas encore amorti. L’amortissement débute à l’achèvement du logiciel créé. Les coûts de développement activables doivent être distingués des dépenses de maintenance, de correction ou d’exploitation courante, qui ne prolongent pas nécessairement la valeur de l’actif.
Pour un site internet ou une plateforme, la même logique impose de séparer ce qui crée une fonctionnalité durable de ce qui relève de l’animation, du contenu, du référencement courant ou de la maintenance. Cette ventilation initiale évite de gonfler indûment le coût immobilisé et facilite le suivi du projet jusqu’à son achèvement.
Construire le plan et enregistrer les écritures
L’amortissement linéaire est le mode de principe : la valeur amortissable est répartie de façon constante sur la durée d’utilisation. Un logiciel immobilisé pour 12 000 € sur trois ans donne une annuité théorique de 4 000 €, soit un taux de 33 % par an. Sur deux ans, le taux est de 50 % par an.
Exemple avec prorata temporis
Supposons une acquisition de 12 000 € le 1er octobre, amortie sur trois ans, avec une clôture au 31 décembre. L’annuité pleine est de 4 000 €. Pour trois mois d’utilisation sur douze, la dotation du premier exercice s’élève à 1 000 €. Les exercices suivants porteront la dotation annuelle prévue. Le dernier exercice sera ensuite ajusté pour que le total des dotations atteigne bien la valeur amortissable.
- À l’acquisition, le coût du logiciel est porté au compte 205, avec pour contrepartie le fournisseur ou la banque selon le règlement.
- À chaque clôture, une dotation aux amortissements est enregistrée en charge, avec une contrepartie dans le compte d’amortissements des immobilisations incorporelles.
- Le tableau d’amortissement fait apparaître le coût d’origine, la durée, les annuités cumulées et la valeur nette comptable.
Le mode dégressif peut être envisagé en cas d’obsolescence particulièrement rapide, sous réserve d’en maîtriser les conditions d’application. Lorsque la durée comptable et la durée admise fiscalement divergent, un amortissement dérogatoire peut être nécessaire. Il permet de traduire l’écart sans déformer la vision économique des comptes. L’ancien amortissement exceptionnel sur 12 mois des logiciels acquis ne s’applique plus depuis les exercices ouverts à compter du 1er janvier 2017.
Gérer l’obsolescence et sécuriser la clôture
L’amortissement ne remplace pas le suivi du parc logiciel. Une migration vers le cloud, l’arrêt d’un ERP, une faille de sécurité ou l’abandon d’un développement peuvent rendre un actif inutilisable avant la fin de son plan. Il faut alors examiner la nécessité d’une dépréciation ou d’une sortie d’immobilisation, plutôt que de poursuivre mécaniquement les dotations.
La durée retenue doit donc être réexaminée lorsque le cycle de vie du logiciel change. Un remplacement avancé, une évolution majeure ou l’arrêt d’un projet peuvent modifier la valeur attendue de l’actif. Les décisions prises doivent être rapprochées des informations détenues par les équipes comptables, financières et IT.
Une checklist de décision à conserver au dossier
- Identifier la licence, le contrat, le fournisseur et le montant HT.
- Distinguer acquisition durable, abonnement, maintenance, formation et développement en cours.
- Définir l’usage interne ou commercial et la date de départ applicable.
- Choisir une durée fondée sur le cycle de vie prévisible et l’obsolescence.
- Établir le plan, contrôler le prorata temporis et rapprocher les écritures avec la comptabilité.
- À chaque clôture, vérifier les remplacements, mises au rebut, cessions et actifs devenus sans valeur.
Un logiciel d’amortissement dédié à la gestion des immobilisations simplifie ce contrôle lorsque le volume d’actifs augmente. Les fonctions utiles comprennent le calcul automatique des plans, les prévisions de dotations, le regroupement par famille, le suivi des fournisseurs, la génération des écritures et la gestion des cessions ou mises au rebut. L’outil ne choisit pas la durée à votre place, mais il fiabilise l’exécution et conserve une piste d’audit exploitable par la DAF, la comptabilité et l’équipe IT.