Allocation d’actifs : une répartition à tenir même quand les marchés baissent
L’allocation d’actifs consiste à répartir son patrimoine entre actions, obligations, liquidités et autres investissements. Son rôle est de faire correspondre le risque du portefeuille à un objectif, à une durée de placement et aux pertes que l’on peut réellement supporter. Avant de sélectionner un fonds ou un ETF, c’est donc cette répartition qu’il faut définir.
Répartir son argent, pas simplement multiplier les placements
Une classe d’actifs regroupe des investissements aux caractéristiques communes. Les actions représentent une participation dans une entreprise ; les obligations correspondent à une dette. Un ETF, en revanche, est un support d’investissement : il peut donner accès à des actions ou à des obligations. L’assurance-vie et le PEA sont des enveloppes qui accueillent certains supports, pas des classes d’actifs.
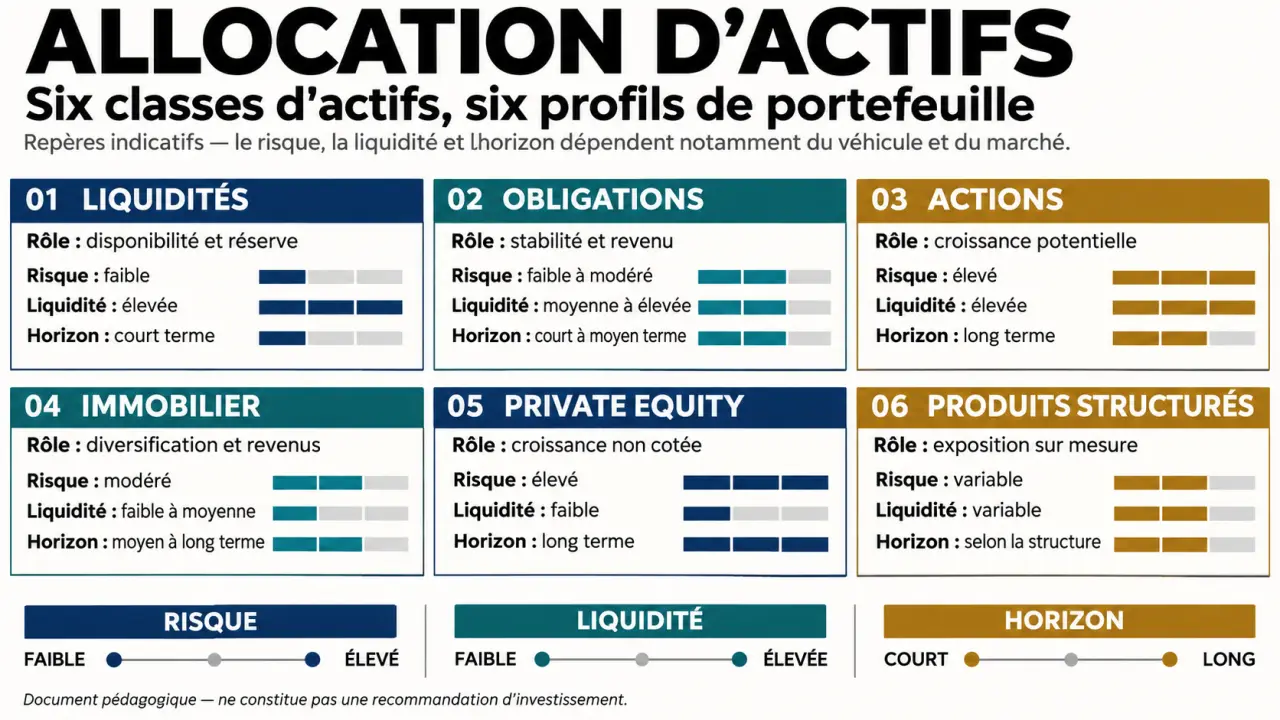
L’allocation fixe le poids de chaque catégorie. La diversification complète ce travail en répartissant les investissements entre secteurs, zones géographiques, émetteurs et devises. Détenir plusieurs fonds investis dans les mêmes grandes entreprises ne diversifie donc pas nécessairement le portefeuille.
L’intérêt est de combiner des actifs qui ne réagissent pas exactement aux mêmes événements. Leur corrélation désigne leur tendance à évoluer ensemble. Une faible corrélation peut atténuer les fluctuations globales, sans empêcher les pertes : en période de crise, plusieurs marchés peuvent baisser simultanément.
Yomoni attribue à l’allocation d’actifs 90 % de l’espérance de rendement et du risque d’un portefeuille. Ce chiffre souligne l’importance de la répartition ; il ne signifie ni que le rendement est prévisible, ni que la sélection des supports et leurs frais sont secondaires.
Associer chaque classe d’actifs à un rôle et à un risque
Aucun actif ne réunit rendement élevé, disponibilité immédiate et sécurité absolue. Pour construire un portefeuille cohérent, il faut comprendre ce que chaque composante apporte et dans quelles circonstances elle peut décevoir.
Comprendre les placements collectifs, fonds et SICAV – Découvrez le fonctionnement des OPC, leurs principaux supports d’investissement et les points clés à connaître avant d’épargner.
| Classe d’actifs | Rôle recherché | Principaux risques | Horizon indicatif |
|---|---|---|---|
| Liquidités et monétaire | Disponibilité, besoins proches | Inflation ; risques variables selon le support | 0 à 2 ans |
| Obligations | Revenus et diversification | Hausse des taux, défaut de l’émetteur, change | 2 à 7 ans ou plus selon la sensibilité aux taux |
| Actions cotées | Croissance du capital | Baisses de marché, difficultés des entreprises, change | 5 à 10 ans ou plus |
| Immobilier | Revenus et diversification patrimoniale | Vacance, baisse des prix, frais, revente difficile | 8 à 12 ans ou plus |
| Private equity | Exposition aux entreprises non cotées | Illiquidité, valorisation incertaine, perte en capital | 10 ans ou plus |
| Produits structurés | Résultat conditionné à un scénario contractuel | Complexité, risque de l’émetteur, protection conditionnelle ou absente | 3 à 8 ans selon la structure |
| Investissements alternatifs | Diversification selon la stratégie | Levier, liquidité, complexité, risques propres | 3 à 10 ans selon le véhicule |
Ces horizons sont des repères, pas des délais garantissant un gain. Pour les obligations, la duration mesure la sensibilité aux variations de taux : plus elle est élevée, plus le prix peut fluctuer lorsque les taux changent. Une obligation n’est donc pas automatiquement un placement stable.
L’or et les autres matières premières peuvent également diversifier une allocation, mais leurs cours fluctuent fortement et leur détention ne procure pas nécessairement de revenu. Ajouter des actifs complexes n’améliore pas mécaniquement un portefeuille : mieux vaut comprendre quelques expositions que multiplier les lignes opaques.
Partir de ses besoins avant de choisir des pourcentages
Distinguer l’envie de prendre un risque de la capacité à le supporter
La tolérance au risque est psychologique : quelle baisse pourriez-vous accepter sans vendre précipitamment ? La capacité de risque est financière : quelle perte pourriez-vous absorber sans compromettre vos dépenses ou vos projets ? Des revenus irréguliers, un endettement important ou une retraite proche peuvent limiter cette capacité, même chez un investisseur à l’aise avec les marchés.
Commencez par séparer l’épargne de précaution, les projets proches et l’argent réellement disponible à long terme. Examinez aussi le patrimoine existant : un propriétaire dont les revenus dépendent déjà de l’immobilier n’a pas les mêmes besoins de diversification qu’un locataire salarié.
L’amorce d’une bonne allocation peut être une dépense future plutôt qu’un placement : inscrivez chaque besoin avec sa date et son montant, puis demandez-vous quel actif pourrait le financer sans vente forcée. Cette lecture par échéances révèle un risque souvent oublié : posséder un patrimoine important mais manquer de liquidités au moment précis où une facture arrive.
Utiliser les exemples comme repères, pas comme prescriptions
La règle « 100 moins son âge » donnerait à une personne de 40 ans une répartition de 60 % d’actions et 40 % d’obligations. Elle ignore pourtant les revenus, les dettes, les projets et le patrimoine. L’âge seul ne permet pas de définir une allocation adaptée.
À titre pédagogique, Yomoni présente une répartition de 60 % d’actions, 20 % d’obligations, 15 % de livrets et 5 % d’or. Les actions peuvent se décomposer en 20 % du portefeuille en zone euro, 30 % aux États-Unis et 10 % ailleurs ; les obligations en 10 % publiques et 10 % privées. Cette illustration montre plusieurs niveaux de diversification, sans constituer une recommandation individuelle.
Fixer une stratégie et encadrer les ajustements
L’allocation stratégique est la structure cible de long terme. Elle reste relativement stable tant que les objectifs et les contraintes ne changent pas. L’allocation tactique consiste à s’en écarter temporairement pour tenir compte d’anticipations de marché.
Yomoni illustre cette distinction avec un profil 6 réparti à 50 % en actions et 50 % en obligations, pouvant passer temporairement à 52 % et 48 %. Ses profils vont de P1 à P10 ; ces appellations restent propres à son offre et ne sont pas une échelle universelle.
Une approche top-down part de l’économie, des taux et des perspectives générales pour répartir les capitaux. Une approche bottom-up part de l’analyse des entreprises ou des titres. Elles peuvent se compléter, mais les rendements et corrélations passés ne suffisent pas à prévoir leur comportement futur.
Le rééquilibrage poursuit un autre objectif : restaurer les pondérations après leur dérive. Julius Baer recommande une revue annuelle. On peut aussi prévoir des seuils d’écart, puis utiliser les nouveaux versements pour renforcer les catégories sous-pondérées. Avant de vendre, il faut intégrer frais d’arbitrage et fiscalité.
Un changement familial, un départ à la retraite ou un projet immobilier peut justifier de revoir la stratégie. Une baisse de marché, à elle seule, ne signifie pas que l’allocation était mal conçue.
Choisir les supports et les enveloppes sans perdre le fil
Les ETF permettent généralement de suivre un indice, tandis que la gestion active cherche à sélectionner des investissements selon les convictions d’un gérant. Aucune approche ne garantit une surperformance. Pour comparer les supports, examinez l’exposition réelle, les frais, la liquidité, le risque de change et, pour un ETF, la qualité du suivi de l’indice.
- Le PEA accueille des actions et fonds éligibles, avec un cadre fiscal lié notamment à la durée de détention.
- L’assurance-vie permet d’associer fonds en euros et unités de compte selon le contrat, avec des règles fiscales et successorales spécifiques.
- Le compte-titres ordinaire offre un univers d’investissement large, sans les mêmes avantages fiscaux.
Raisonnez à l’échelle du patrimoine : plusieurs enveloppes peuvent servir une seule allocation. Comparez les frais cumulés du contrat, des supports, des transactions et, éventuellement, du mandat de gestion. Un accompagnement professionnel peut faciliter le suivi, mais ne supprime pas le risque.
Une allocation solide reste compréhensible et tenable. Elle prévoit les besoins de liquidité, accepte l’incertitude et évite de dépendre d’un seul scénario. Ces principes relèvent de l’information générale, non d’un conseil personnalisé : les placements exposés aux marchés comportent un risque de perte en capital.